 |
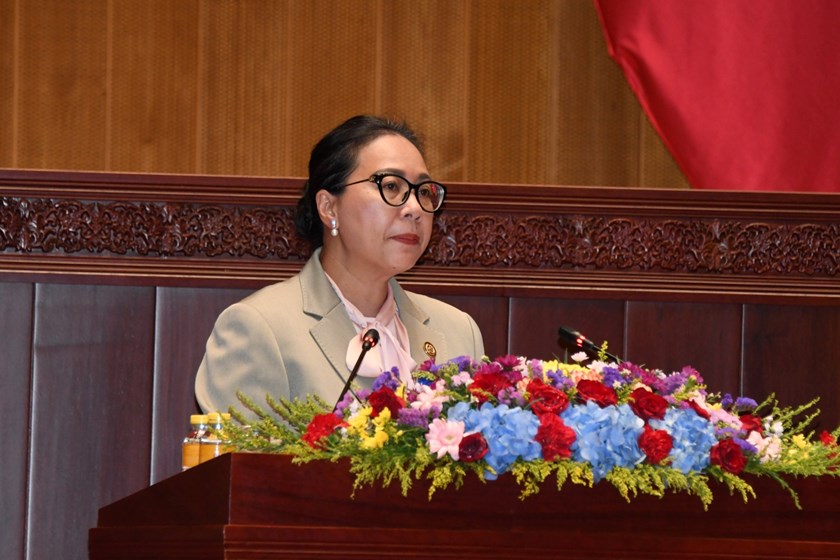
ທ່ານ ນາງ ບຸນຄໍາ ວໍລະຈິດ ໄດ້ລາຍງານວ່າ: ວຽກງານປົກປ້ອງເງິນຝາກ ເປັນວຽກງານໜຶ່ງທີ່ມີຄວາມສໍາຄັນຕໍ່ລະບົບສະຖາບັນການເງິນ ແລະ ການຮັກສາສະຖຽນລະພາບທາງດ້ານການເງິນຂອງຫຼາຍປະເທດໃນໂລກ ລວມທັງ ສປປ ລາວ ຊຶ່ງເປັນສ່ວນໜຶ່ງໃນການສ້າງຄວາມເຂັ້ມແຂງໃຫ້ຕາໜ່າງຄວາມປອດໄພທາງດ້ານການເງິນ. ປັດຈຸບັນສຳນັກງານປົກປ້ອງເງິນຝາກ (ສປງ) ໄດ້ນໍາໃຊ້ເຄື່ອງມືໃນການຄຸ້ມຄອງຕາມລະບຽບຫຼັກການ CAMELS ເປັນບ່ອນອີງໃນການພັດທະນາເຄື່ອງມືຄຸ້ມຄອງຕາມຄວາມສ່ຽງຂອງສະມາຊິກ ທີ່ເປັນທະນາຄານທຸລະກິດ ແລະ ສະຖາບັນການເງິນທີ່ຮັບຝາກໃດໜຶ່ງ ຖ້າຫາກມີຄວາມສ່ຽງຕໍ່າ ກໍເກັບເບ້ຍປະກັນເງິນຝາກໃນອັດຕາທີ່ຕໍ່າ ແລະ ຖ້າມີຄວາມສ່ຽງສູງ ກໍເກັບເບ້ຍປະກັນເງິນຝາກໃນອັດຕາທີ່ສູງ ແຕ່ບໍ່ເກີນເພດານໜຶ່ງສ່ວນຮ້ອຍ (1%) ທີ່ກຳນົດໄວ້ໃນມາດຕາ 11 ຂອງຮ່າງກົດໝາຍ, ຂໍ້ມູນອ້າງອີງຈາກດຳລັດ ວ່າດ້ວຍການຈັດຕັ້ງປະຕິບັດແຜນພັດທະນາເສດຖະກິດ-ສັງຄົມແຫ່ງຊາດ 5 ປີ ຄັ້ງທີ X (2026-2030) ກ່ຽວກັບຍອດຜະລິດຕະພັນພາຍໃນສະເລ່ຍຕໍ່ຫົວຄົນ (GDP per Capita) (ປະມານ 2,185 ໂດລາຕໍ່ຄົນ), ກົດໝາຍສະບັບນີ້ ອີງໃສ່ກົດໝາຍວ່າດ້ວຍການຄຸ້ມຄອງປົກປ້ອງເງິນຝາກຂອງປະເທດ ສສ ຫວຽດນາມ ແລະ ສປຈີນ ແມ່ນບໍ່ໄດ້ກຳນົດເພດານການເກັບເບ້ຍປະກັນເງິນຝາກ ຊຶ່ງສາມາດເກັບເບ້ຍປະກັນເງິນຝາກຕາມຄວາມສ່ຽງຂອງສະມາຊິກ ແຕ່ລະໄລຍະອາດຈະສູງກວ່າ 1%. ປັດຈຸບັນ, ສປງ ເກັບເບ້ຍປະກັນເງິນຝາກໃນອັດຕາ 0.1% ຕາມລະບຽບການ ຊຶ່ງບໍ່ແທດ ເໝາະກັບຄວາມສ່ຽງທີ່ເກີດຂຶ້ນຕົວຈິງຂອງສະມາຊິກ ທີ່ມີຄວາມສ່ຽງສູງອາດກ້າວໄປເຖິງສະພາວະລົ້ມລະລາຍ. ສະນັ້ນ, ເພື່ອເປັນການສ້າງຄວາມເຂັ້ມແຂງ ແມ່ນເປັນມາດຕະການໜຶ່ງ ໃນການຄຸ້ມຄອງຄວາມສ່ຽງເພື່ອເຮັດໃຫ້ສະມາຊິກປັບປຸງການບໍລິຫານພາຍໃນໃຫ້ມີຄວາມໝັ້ນຄົງ ບໍ່ສົ່ງຜົນກະທົບຕໍ່ຜູ້ຝາກເງິນ ແລະ ເສດຖະກິດ-ສັງຄົມ; ພ້ອມທັງພັດທະນາເຄື່ອງມືການຈ່າຍເງິນປົກປ້ອງ ຈາກການຈ່າຍເງິນປົກປ້ອງ (Paybox) ທີ່ເຮັດໜ້າທີ່ພຽງແຕ່ຈ່າຍເງິນປົກປ້ອງໃຫ້ຜູ້ຝາກເງິນມາເປັນການຈ່າຍເງິນປົກປ້ອງ ແລະ ເຮັດໜ້າທີ່ໃນການແກ້ໄຂບັນຫາສະມາຊິກ (Paybox Plus) ໂດຍການນໍາໃຊ້ຄັງປົກປ້ອງເງິນຝາກ ເຂົ້າໃນການແກ້ໄຂບັນຫາສະມາຊິກຕາມການມອບໝາຍຂອງ ທຫລ ແລະ ອີງໃສ່ຫຼັກການຂອງສາກົນກໍຄື: ສະມາຄົມປະກັນໄພເງິນຝາກສາກົນໄດ້ກຳນົດໃນຫຼັກການທີ 16 ການນໍາໃຊ້ຄັງປົກປ້ອງເງິນຝາກເຂົ້າໃນການແກ້ໄຂບັນຫາ. ສະນັ້ນ, ການປົກປ້ອງພະນັກງານໃນຂະນະເຄື່ອນໄຫວວຽກງານປົກປ້ອງເງິນຝາກ ຈະຊ່ວຍສ້າງຄວາມໝັ້ນໃຈໃນການປະຕິບັດໜ້າທີ່ຂອງຕົນ ບົນພື້ນຖານຮັບປະກັນຄວາມສອດ ຄ່ອງກັບກົດໝາຍ ແລະ ລະບຽບການກ່ຽວຂ້ອງ ໂດຍປາສະຈາກຄວາມກັງວົນຕໍ່ກັບຄ່າໃຊ້ຈ່າຍໃນການດໍາເນີນຄະດີ ຫຼື ການຖືກຮ້ອງຟ້ອງຈາກບຸກຄົນ ຫຼື ນິຕິບຸກຄົນອື່ນ; ການປົກປ້ອງທາງດ້ານກົດໝາຍນີ້ ບໍ່ໝາຍວ່າ ພະ ນັກງານທີ່ເຮັດວຽກງານປົກປ້ອງເງິນຝາກ ຈະບໍ່ສາມາດຖືກຮ້ອງຟ້ອງ ຫຼື ຖືກດໍາເນີນຄະດີ, ຫາກພະນັກງານດັ່ງກ່າວປະຕິບັດບໍ່ສອດຄ່ອງຕາມທີ່ກົດໝາຍ ແລະ ລະບຽບການກຳນົດ ກໍຕ້ອງຖືກດໍາເນີນຄະດີຕາມກົດໝາຍທີ່ກ່ຽວຂ້ອງ. ປັດຈຸບັນ, ຂະແໜງການການເງິນ ກໍມີການກຳນົດການປົກປ້ອງພະນັກງານ ເປັນຕົ້ນໃນກົດໝາຍວ່າດ້ວຍການຕ້ານການຟອກເງິນ ແລະ ສະໜອງທຶນໃຫ້ການກໍ່ການຮ້າຍ (ສະບັບປັບປຸງ ໃນມາດຕາ 6 ການປົກປ້ອງ) ແລະ ກົດໝາຍ ວ່າດ້ວຍຫຼັກຊັບ (ສະບັບປັບປຸງໃນມາດຕາ 6 ການປົກປ້ອງ); ຄວາມປອດໄພທາງດ້ານການເງິນຢູ່ ສປປ ລາວ ເພື່ອເຮັດໃຫ້ວຽກງານປົກປ້ອງເງິນຝາກປະຕິບັດໄດ້ຢ່າງຄ່ອງຕົວ ແລະ ມີປະສິດທິພາບ ແລະ ປະສິດທິຜົນ. ຮ່າງກົດໝາຍສະບັບນີ້ ປະກອບດ້ວຍ VIII ພາກ, 8 ໝວດ ແລະ 66 ມາດຕາ.
ພາຍຫຼັງກົດໝາຍສະບັບນີ້ຖຶກຮັບຮອງ ແລະ ປະກາດໃຊ້ ຈະມີຜົນດັ່ງນີ້: ວຽກງານປົກປ້ອງເງິນຝາກ ເປັນວຽກງານໜຶ່ງໃນການປະກອບສ່ວນຜັນຂະຫຍາຍແຜນພັດທະນາເສດຖະກິດ-ສັງຄົມແຫ່ງຊາດ 5 ປີ ຄັ້ງທີ X (2026-2030), ແຜນພັດທະນາລະບົບສະຖາບັນການເງິນ-ເງິນຕາໄລຍະ 5 ປີ (2026-2030) ໃນການສ້າງຄວາມເຊື່ອໝັ້ນໃຫ້ຜູ້ຝາກເງິນ ເພື່ອລະດົມເງິນຝາກເຂົ້າໃນລະບົບສະຖາບັນການເງິນໃຫ້ຫຼາຍຍິ່ງຂຶ້ນ ແນໃສ່ບັນລຸຄາດໝາຍຍອດເງິນຝາກຕໍ່ GDP ຫຼາຍກວ່າ 90% ທັງເປັນການເສີມສ້າງຄວາມເຂັ້ມແຂງຂອງລະບົບຕາໜ່າງຄວາມປອດໄພທາງດ້ານການເງິນ ແລະ ຮັກສາສະຖຽນລະພາບທາງດ້ານການເງິນຂອງ ສປປ ລາວ ແລະ ການເຂົ້າເຖິງການບໍລິການທາງການເງິນຂອງ ສປປ ລາວ; ການສ້າງກົດໝາຍ ວ່າດ້ວຍການປົກປ້ອງເງິນຝາກສະບັບນີ້ ເພື່ອເປັນບ່ອນອີງໃນການຜັນຂະຫຍາຍນິຕິກຳລຸ່ມກົດໝາຍ ເພື່ອຈັດຕັ້ງປະຕິບັດວຽກງານປົກປ້ອງເງິນຝາກ ເຮັດໃຫ້ການເຄື່ອນໄຫວວຽກງານດັ່ງກ່າວມີປະສິດທິພາບ ແລະ ປະສິດທິຜົນຍິ່ງຂຶ້ນ ເພື່ອປັບປຸງ ແລະ ພັດທະນາການຄຸ້ມຄອງຂອງ ສປງ ກໍຄື ທຫລ ມີຄວາມເຂັ້ມແຂງ ເປັນຕົ້ນ ສາມາດນໍາໃຊ້ເຄື່ອງມືໃນການຄຸ້ມຄອງຕາມລະບຽບການ ຫຼັກການ CAMELS ເປັນບ່ອນອີງໃນການພັດທະນາເຄື່ອງມື ຄຸ້ມຄອງຕາມຄວາມສ່ຽງຂອງສະມາຊິກທີ່ເປັນທະນາຄານທຸລະກິດ ແລະ ສະຖາບັນການເງິນທີ່ຮັບຝາກໃດໜຶ່ງໃຫ້ມີປະສິດທິພາບ ແລະ ປະສິດທິຜົນ ໃນແຕ່ລະໄລຍະ; ສາມາດກຳນົດອັດຕາເບ້ຍປະກັນເງິນຝາກໄດ້ຢຶດຢຸ່ຂຶ້ນ ໂດຍສະເພາະການເກັບເບ້ຍປະກັນເງິນຝາກຕາມປະເພດຄວາມສ່ຽງຂອງສະມາຊິກ ໝາຍວ່າສະມາຊິກໃດທີ່ມີຄວາມສ່ຽງຕໍ່າ ກໍເກັບເບ້ຍປະກັນເງິນຝາກໃນອັດຕາທີ່ຕໍ່າ ແລະ ຖ້າມີຄວາມສ່ຽງສູງ ກໍເກັບເບ້ຍປະກັນເງິນຝາກໃນອັດຕາທີ່ສູງ ແຕ່ບໍ່ເກີນເພດານໜຶ່ງສ່ວນຮ້ອຍ (1%) ທີ່ກຳນົດໄວ້ໃນມາດຕາ 11 ຂອງຮ່າງກົດໝາຍສະບັບນີ້ ພ້ອມທັງເປັນການຊ່ວຍໃຫ້ເຂົາເຈົ້າສາມາດປັບປຸງ ການບໍລິຫານພາຍໃນຕົນເອງໃຫ້ດີຂຶ້ນ ພ້ອມທັງເປັນການສ້າງຄວາມເຂັ້ມແຂງໃຫ້ສະມາຊິກເອງ ແລະ ບໍ່ເປັນການ ເອື້ອຍອີງງົບປະມານຈາກພາກລັດ ທີ່ຕ້ອງຮອງຮັບໃຫ້ການທົດແທນເງິນຝາກທີ່ບໍ່ພຽງພໍ ແລະ ປົກປ້ອງສິດ ແລະ ຜົນປະໂຫຍດອັນຊອບທຳຂອງຜູ້ຝາກເງິນ ເພື່ອຮັບປະກັນໃຫ້ວົງເງິນປົກປ້ອງສູງສຸດບໍ່ໃຫ້ຫຼຸດສາມເທົ່າຂອງລວມ ຍອດຜະລິດຕະພັນພາຍໃນສະເລ່ຍຕໍ່ຫົວຄົນ ແລະ ສາມາດປົກປ້ອງຜູ້ຝາກເງິນບໍ່ຫຼຸດ 90% ຂອງຜູ້ຝາກເງິນທີ່ໄດ້ຮັບການປົກປ້ອງທັງໝົດ; ເພີ່ມຄວາມເຊື່ອໝັ້ນໃຫ້ຜູ້ຝາກເງິນ ແລະ ສັງຄົມຕໍ່ລະບົບສະຖາບັນການເງິນ ເປັນຕົ້ນ ໃນກໍລະນີທີ່ສະຖາບັນການເງິນໃດໜຶ່ງເກີດຫາງສຽງທີ່ສ້າງຜົນກະທົບຕໍ່ຄວາມໝັ້ນຄົງຂອງຕົນຈະຊ່ວຍຫຼຸດຜ່ອນບັນຫາການແຫ່ຖອນເງິນ (Bank run) ອອກຈາກສະຖາບັນການເງິນ. ສະນັ້ນ, ການປັບວົງເງິນໃຫ້ສູງຂຶ້ນຈະຊ່ວຍຫຼຸດຜ່ອນຄວາມກັງວົນຂອງຜູ້ຝາກເງິນໃນລະດັບໜຶ່ງ ຕາມຄວາມຮຽກຮ້ອງຕ້ອງການຂອງຜູ້ຝາກເງິນທີ່ຕ້ອງ ການໃຫ້ເພີ່ມຂຶ້ນ ຖ້າທຽບໃສ່ຍອດເຫຼືອເງິນຝາກຂອງຜູ້ຝາກເງິນທີ່ມີຢູ່ໃນຕົວຈິງ; ສາມາດຈັດຕັ້ງປະຕິບັດໃນການເຂົ້າຮ່ວມ ແລະ ນໍາໃຊ້ຄັງປົກປ້ອງເງິນຝາກ ເພື່ອແກ້ໄຂບັນຫາສະຖາບັນການເງິນ ຫຼື ສະມາຊິກແຕ່ຫົວທີ ເປັນຕົ້ນ ການປ່ອຍກູ້ໃຫ້ສະມາຊິກທີ່ເກີດບັນຫາ, ຄວບຮ່ວມກິດຈະການ... ແລະ ສາມາດຈ່າຍເງິນປົກປ້ອງໃຫ້ຜູ້ຝາກເງິນທີ່ໄດ້ຮັບການປົກປ້ອງ ໃນກໍລະນີສະມາຊິກຕົກຢູ່ໃນສະພາວະລົ້ມລາຍຢ່າງທັນສະພາບການ ແລະ ສອດ ຄ່ອງກັບຫຼັກການສາກົນເທື່ອລະກ້າວ; ຮ່າງກົດໝາຍສະບັບນີ້ໄດ້ກຳນົດເພີ່ມສະມາຊິກຂອງ ສປງ ຊຶ່ງລວມມືທະ ນາຄານທຸລະກິດ, ສະຖາບັນການເງິນຈຸລະພາກທີ່ຮັບເງິນຝາກ ແລະ ສະຖາບັນການເງິນອື່ນທີ່ຮັບເງິນຝາກ ທີ່ສ້າງຕັ້ງຂຶ້ນຢ່າງຖືກຕ້ອງຕາມກົດໝາຍທີ່ກ່ຽວຂ້ອງ ຈະສາມາດຂະຫຍາຍສະມາຊິກຂອງສຳນັກງານປົກປ້ອງເງິນຝາກໃຫ້ຫຼາຍຍິ່ງຂຶ້ນໃນຂອບເຂດທົ່ວປະເທດຕາມພາລະບົດບາດຂອງ ທຫລ ເພື່ອຮັບປະກັນການປົກປ້ອງເງິນຝາກຂອງຜູ້ຝາກເງິນໃຫ້ກວມເອົາອັດຕາສ່ວນເພີ່ມຂຶ້ນ ພ້ອມທັງສ້າງຄວາມເຊື່ອໝັ້ນໃຫ້ສັງຄົມ ໃນການນໍາເງິນໄປຝາກໄວ້ກັບສະມາຊິກຂອງສຳນັກງານປົກປ້ອງເງິນຝາກນັບມື້ນັບສູງຂຶ້ນ. ຂ່າວ-ພາບ: ບຸນອູ້ມ
ຄໍາເຫັນ